O Impacto da Reforma Tributária nas Empresas de Segurança Eletrônica: Guia de Adaptação e Lucratividade
1. Introdução: O Mito do “Problema da Contabilidade”
Existe uma ilusão perigosa circulando entre executivos e proprietários de empresas de segurança eletrônica, portaria remota, rastreamento veicular e facilities: a de que a Reforma Tributária sobre o consumo é meramente um ajuste contábil, uma atualização legal rotineira ou uma simples troca de guias de pagamento a ser resolvida exclusivamente pelo contador da empresa.
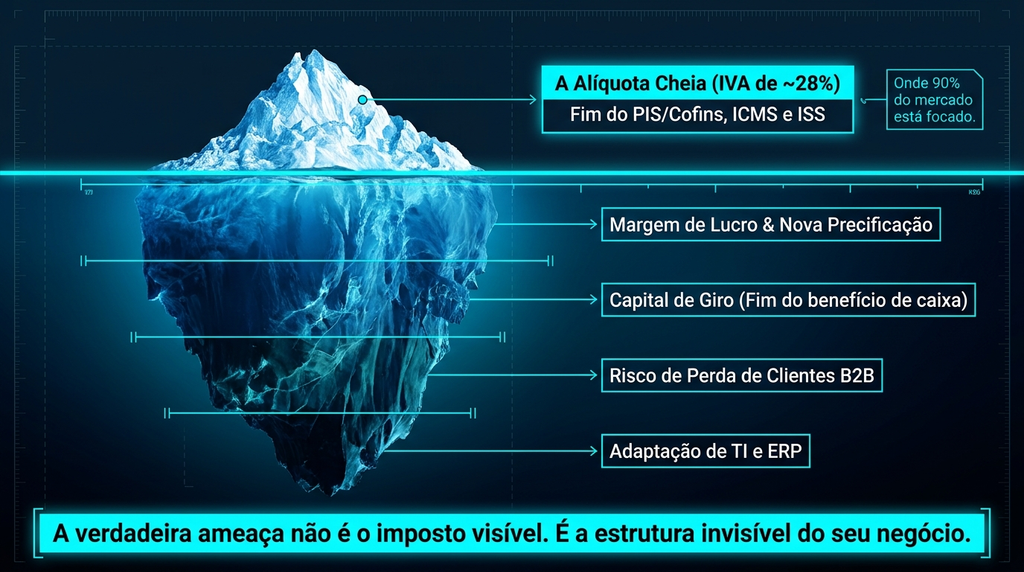
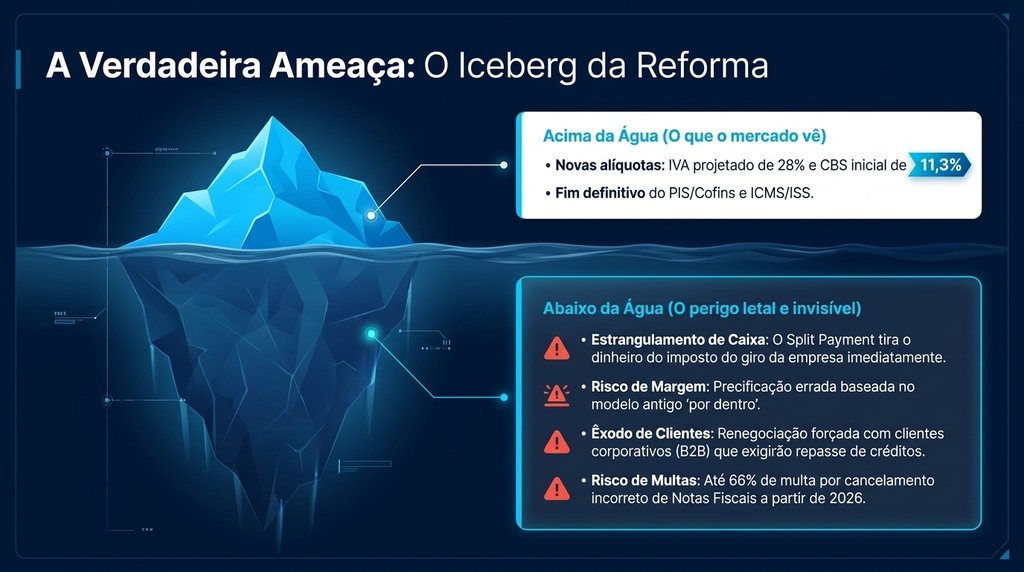
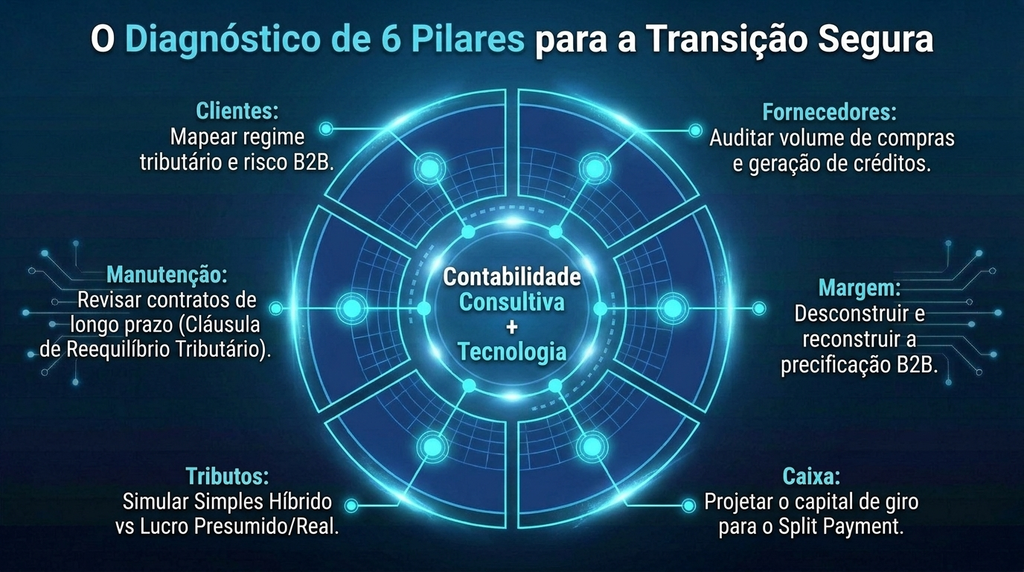
Essa visão ignora o que os analistas chamam de “Teoria do Iceberg” da reforma. O mercado corporativo observa apenas a ponta emersa — a discussão sobre alíquotas nominais e prazos de transição. No entanto, a ameaça real e a oportunidade estratégica estão na estrutura submersa do negócio: a reformulação completa das margens de lucro, a mudança drástica no fluxo de caixa, a reconstrução da precificação e a necessidade premente de adequação dos sistemas de gestão (ERP).
Tratar a maior transformação fiscal e estrutural do Brasil nos últimos 60 anos apenas como um assunto tributário é um erro tático gravíssimo. A Reforma Tributária é, essencialmente, uma reforma econômica e financeira. As empresas que mantiverem uma postura passiva estrangularão a sua liquidez; aquelas que compreenderem a nova dinâmica de mercado assumirão uma posição de liderança competitiva inalcançável.
O Impacto da Reforma Tributária nas Empresas de Segurança Eletrônica: Guia de Adaptação e Lucratividade
O que muda na Tributação para Serviços de Monitoramento Eletrônico?
Quais impostos atuais deixam de existir? Os impostos PIS, Cofins, ICMS e ISS serão gradualmente extintos.
Quais são os novos impostos? Entram em vigor a CBS (Contribuição sobre Bens e Serviços), em nível federal, e o IBS (Imposto sobre Bens e Serviços), em nível estadual e municipal. Juntos, eles formam o novo IVA (Imposto sobre Valor Agregado).
A alíquota de impostos vai aumentar para o meu setor? Sim, a alíquota de referência projetada é de aproximadamente 28%, configurando a maior alíquota do mundo.
Transição do Simples Nacional na Reforma Tributária: Padrão vs. Híbrido
O Simples Nacional vai acabar? Não, o regime continua, mas será dividido em duas modalidades para escolha das empresas: Simples Nacional Padrão e Simples Nacional Híbrido.
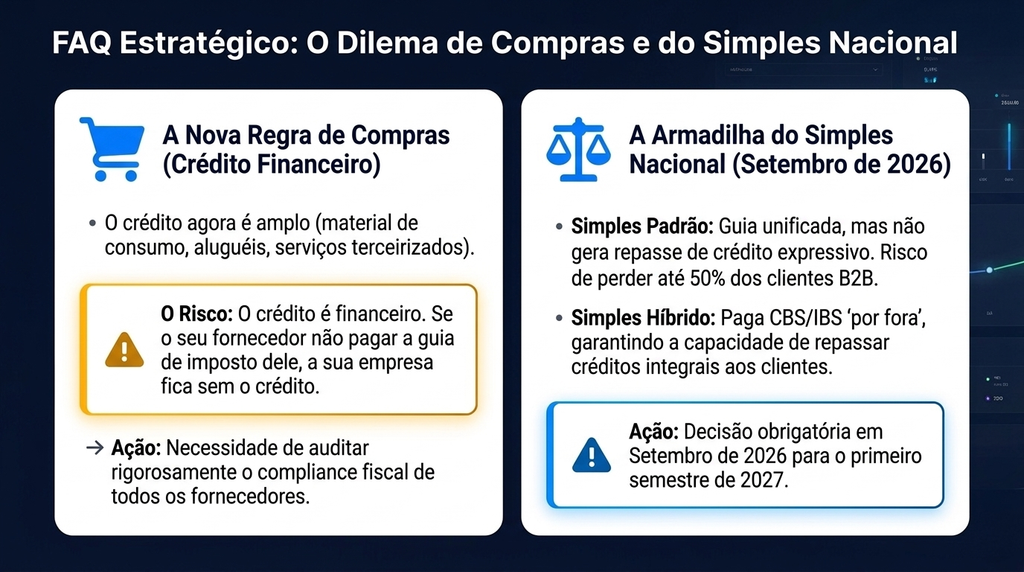
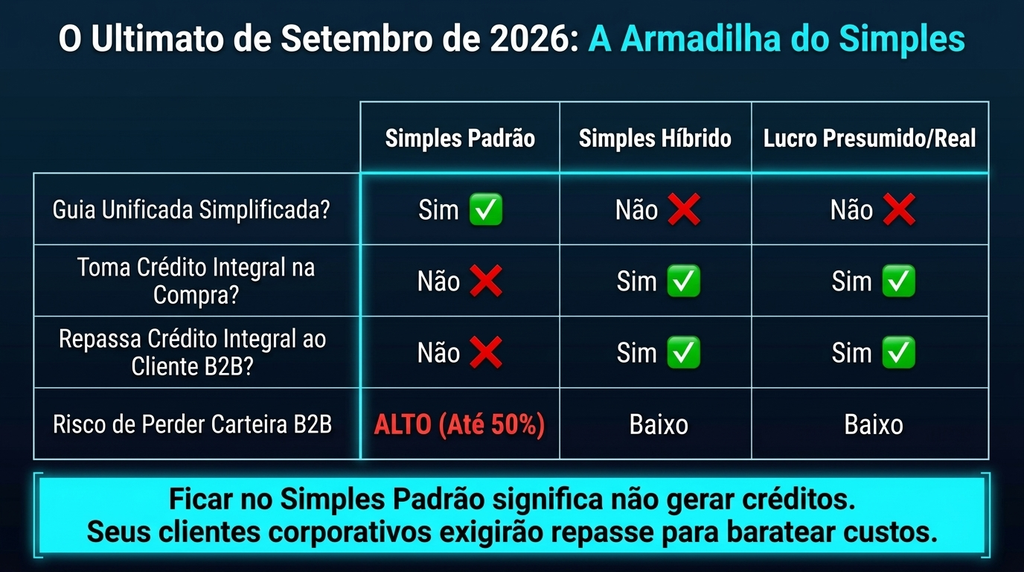
Qual a diferença entre o modelo Padrão e o Híbrido? No Padrão, você paga uma guia unificada, mas não permite que seu cliente B2B se credite totalmente do imposto. No Híbrido, a empresa recolhe a CBS e o IBS “por fora”, mas garante o repasse integral de créditos aos clientes corporativos.
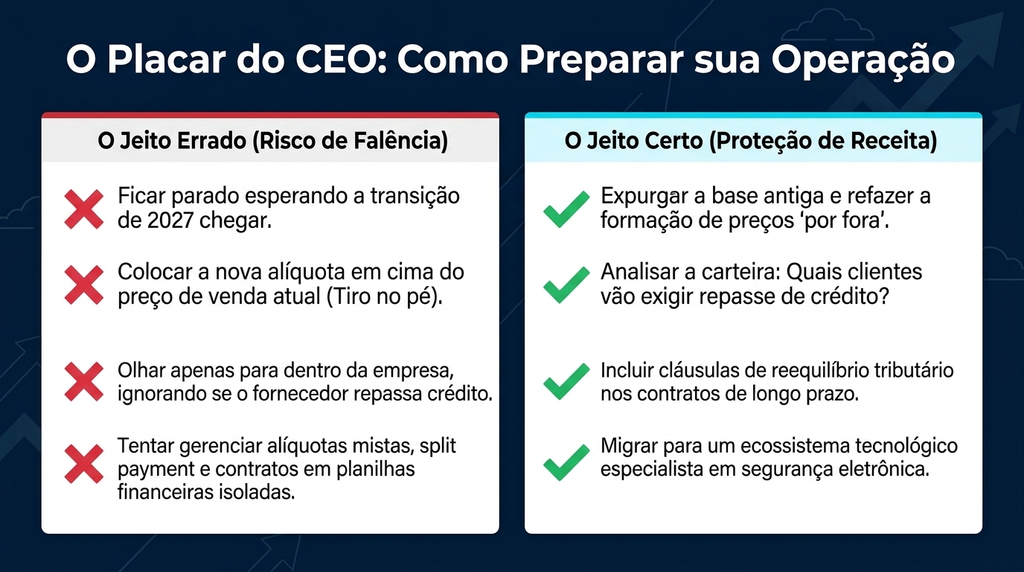
Quais os riscos de me manter no Simples Padrão? Existe um risco altíssimo de perder até 50% dos seus clientes pessoa jurídica (B2B), pois eles exigirão trabalhar com fornecedores que gerem créditos tributários expressivos para abater seus próprios custos.
Como o Split Payment afeta o Capital de Giro da Segurança Privada
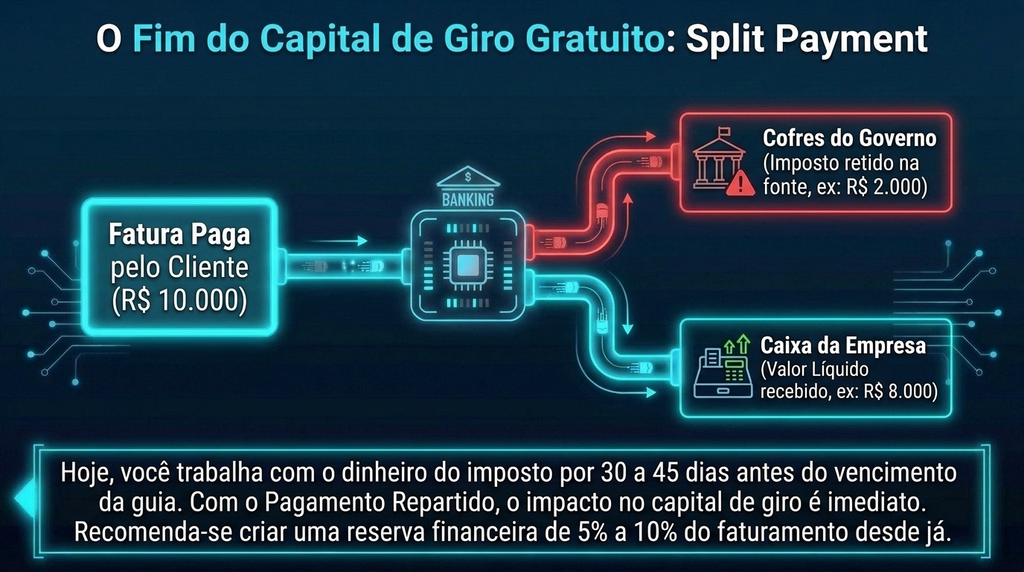
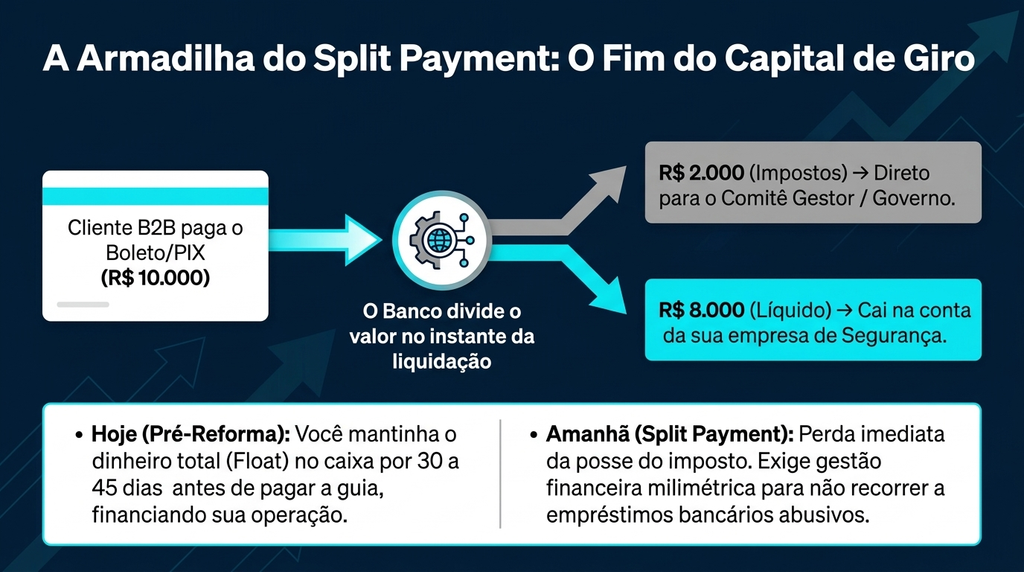
O que é o Split Payment (Pagamento Repartido)? É um novo modelo de cobrança onde o valor pago pelo cliente é automaticamente dividido na hora da compensação: a parcela do imposto vai direto para a conta do governo, e a sua empresa recebe apenas o valor líquido do serviço.
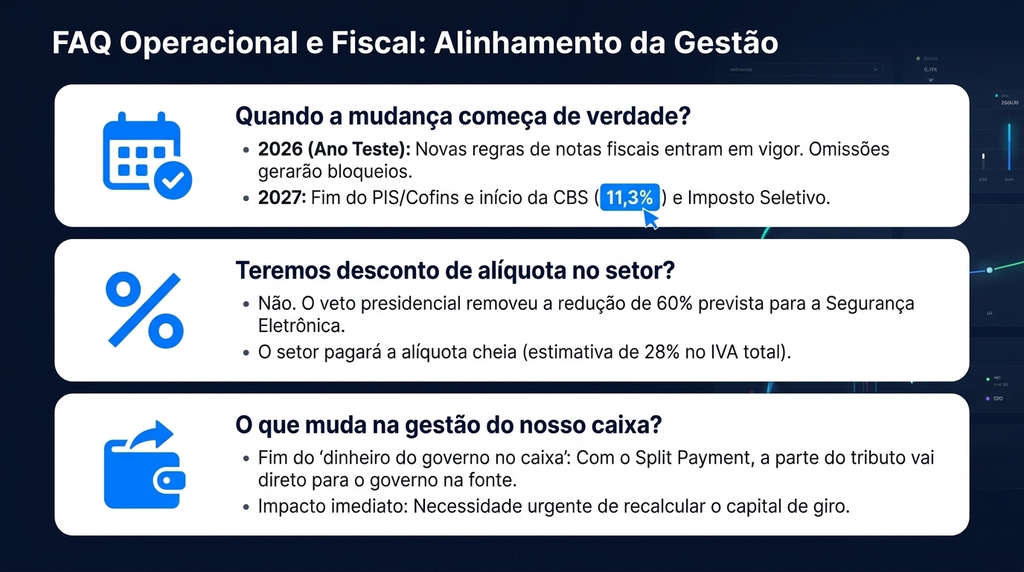
Como isso impactará o caixa da minha empresa? Você deixará de reter o dinheiro do imposto no caixa para girar a operação durante o mês, resultando em recebimentos menores e exigindo um aumento imediato do seu capital de giro.
Novo Cálculo de Preço de Venda: Repasse de Créditos no Mercado B2B
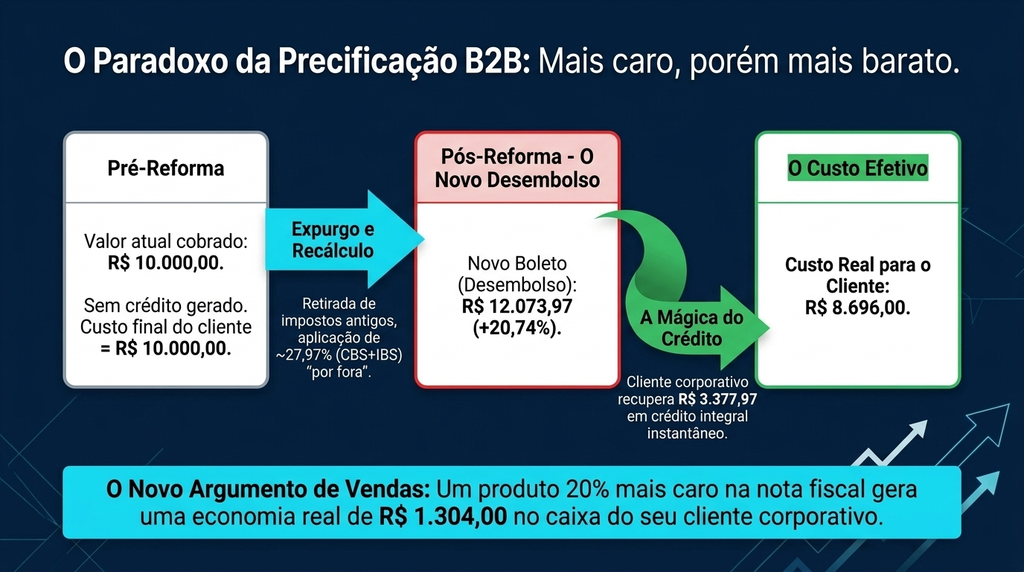
Posso simplesmente aplicar a nova alíquota em cima do meu preço atual? Não, isso é considerado um erro fatal. Você precisará expurgar os impostos antigos (PIS, Cofins, ICMS, ISS) do preço de venda e reconstruí-lo aplicando os novos impostos (CBS e IBS) “por fora”.
O serviço vai ficar mais caro para o meu cliente? O valor total da nota fiscal (desembolso) será maior. No entanto, o custo efetivo para clientes B2B vai diminuir, pois eles passarão a abater os créditos gerados pela sua nota fiscal.
Como preparar seu ERP e Sistema de Gestão para a Reforma Tributária
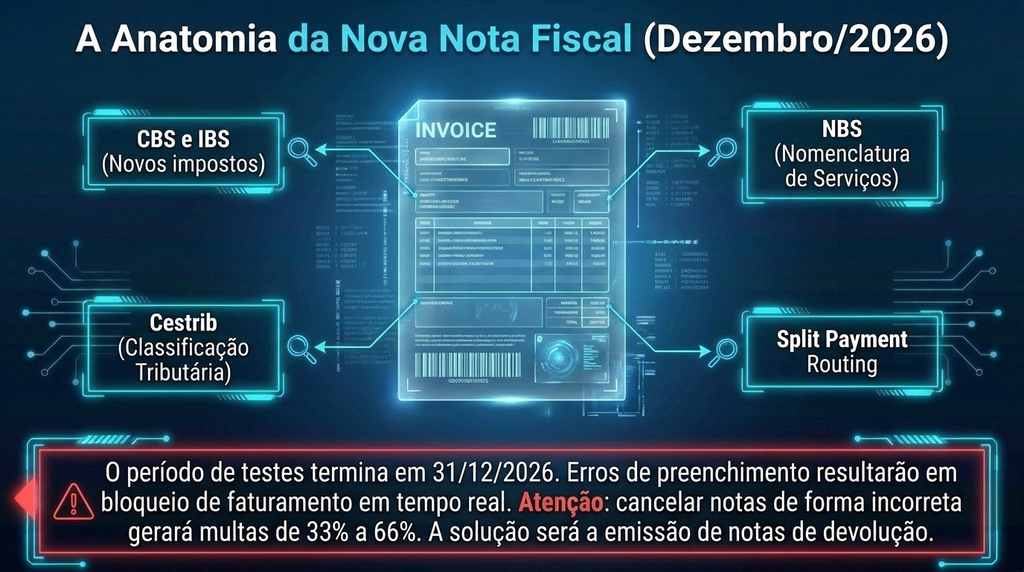
Quando preciso atualizar meu emissor de notas fiscais? O ano de 2026 já é o período de testes exigido pelo governo. A partir de agosto e outubro de 2026, seu sistema deve estar apto a preencher os cinco novos campos obrigatórios (como CBS, IBS, e Cestrib) nas notas fiscais.
O que acontece se meu sistema não estiver adequado a tempo? A partir de 31 de dezembro de 2026, notas fiscais emitidas fora do novo padrão técnico serão rejeitadas, impossibilitando seu faturamento. Além disso, cancelar uma nota fiscal errada gerará multas que podem chegar a 66% do valor do imposto referenciado.
2. Ponto 1: O Aumento Contraditório — O Boleto do Seu Cliente Vai Subir, mas o Custo Efetivo Dele Vai Cair
Uma das mecânicas mais contraintuitivas do novo sistema tributário é a transição do cálculo “por dentro” (onde o imposto compõe a sua própria base de cálculo e a base de outros tributos) para o modelo “por fora” (onde a alíquota incide estritamente sobre o valor líquido do bem ou serviço), somada ao princípio da não cumulatividade plena (crédito financeiro amplo).
No sistema antigo, um contrato de prestação de serviços de monitoramento ou segurança embutia tributos (PIS, Cofins, ISS) que não geravam créditos expressivos para o tomador do serviço. O valor nominal da fatura era exatamente igual ao custo real do cliente.
Com a entrada da CBS e do IBS a partir de 2027, a precificação precisará ser totalmente reconstruída. Para manter a mesma margem de lucro operacional, a empresa deve expurgar os impostos antigos da base e aplicar o novo IVA “por fora”:
Exemplo Prático de Contrato de Serviço: Considere um contrato mensal corporativo de R 10.000,00 no modelo antigo. Para manter a margem líquida expurgando PIS/Cofins/ISS e aplicando a nova alíquota por fora, o valor bruto da fatura sofrerá um reajuste nominal, subindo para aproximadamente **R 12.073,97** (um aumento de ~20,74% no desembolso inicial).
A Virada Estratégica da Não Cumulatividade: Embora desembolse R 12.073,97 no boleto, o cliente pessoa jurídica (B2B) tributado pelo Lucro Presumido ou Real poderá se creditar integralmente do IVA incidente. Esse contrato gerará um **crédito tributário total de R 3.377,97** para o tomador.
O Custo Efetivo Real: Descontando esse crédito da apuração fiscal do próprio cliente, o custo efetivo do contrato despencará para R8.696,00**. Isso representa uma **economia líquida real de R1.304,00 para o comprador em comparação ao valor antigo de R$ 10.000,00.
Essa discrepância entre desembolso nominal e custo líquido exige a capacitação imediata das equipes comerciais. O time de vendas não pode temer a resistência inicial de preço, mas sim dominar metodologias como o SPIN Selling voltado à eficiência tributária, demonstrando ao comprador B2B que a proposta — apesar da fatura maior — reduz o custo operacional da empresa dele.
“A percepção mudou: antes o preço era igual ao custo, agora o preço é diferente do custo. Isso é muito importante você entender porque isso faz totalmente diferença numa negociação.”
Diretriz para o CEO: Treine seu time comercial imediatamente em negociação baseada em crédito tributário. Se o seu vendedor não souber demonstrar a queda do custo efetivo de R$ 10.000,00 para R$ 8.696,00, seu concorrente o fará e tomará o seu contrato.
3. Ponto 2: A Armadilha do Simples Nacional — O Modelo “Padrão” Pode Destruir Sua Competitividade B2B
As empresas de segurança operantes no Simples Nacional enfrentarão um divisor de águas crucial. O governo bifurcou o regime, criando duas modalidades operacionais com impactos radicalmente distintos sobre o mercado corporativo:
Simples Nacional Padrão: A empresa continua recolhendo tributos de forma unificada no DAS. Contudo, não repassa créditos significativos de CBS/IBS para os seus clientes corporativos (gerando apenas um crédito residual irrisório proporcional ao valor contido na guia DAS, entre 1% e 2%).
Simples Nacional Híbrido: A empresa recolhe os tributos federais e estaduais tradicionais no DAS, mas apura e recolhe a CBS e o IBS “por fora”. Nessa modalidade, a empresa gera crédito tributário integral para o seu cliente B2B (repassando a alíquota cheia do novo IVA).
A regra do jogo exige atenção redobrada ao calendário de escolha. Ao contrário do modelo antigo de opção anual em janeiro, o governo estabeleceu uma agenda de eleição duplicada: a empresa do Simples Nacional deverá fazer sua opção em setembro de 2026 para o primeiro semestre de 2027 (janeiro a junho), e uma segunda opção em março de 2027 para o segundo semestre de 2027 (julho a dezembro).
Permanecer no Simples Padrão enquanto se atende clientes de médio e grande porte (Lucro Presumido ou Real) representa um risco existencial. Clientes corporativos exigirão um desconto equivalente ao crédito que deixaram de obter (entre ~9,21% e 28%) ou migrarão para concorrentes do Simples Híbrido ou Lucro Presumido/Real. Essa escolha equivocada pode colocar até 50% da carteira de contratos de uma prestadora de serviços em risco imediato de cancelamento.
Regime Tributário
Geração de Crédito para o Cliente B2B
Impacto na Competitividade Corporativa
Simples Nacional Padrão
Mínima ou Nula (apenas residual proporcional do DAS, ~1% a 2%)
Crítico: Risco severo de perda de contratos B2B ou exigência de descontos compensatórios para cobrir a perda do crédito.
Simples Nacional Híbrido
Crédito Integral (CBS e IBS recolhidos “por fora”)
Elevado: Preserva a atratividade comercial no mercado corporativo, garantindo o repasse de créditos aos clientes.
Lucro Presumido / Lucro Real
Crédito Integral Amplo (cobrança integral “por fora”)
Total: Máxima competitividade na cadeia B2B; gera crédito amplo sobre equipamentos, insumos e serviços prestados.
Diretriz para o CEO: Mapeie a composição da sua carteira de clientes antes de setembro de 2026. Se mais de 30% do seu faturamento vier de empresas tributadas pelo Lucro Presumido ou Real, a migração para o Simples Híbrido ou Lucro Presumido deixa de ser uma opção e passa a ser uma exigência de sobrevivência.
4. Ponto 3: O Fim do “Imposto Estocado” — Como o Split Payment Vai Impactar Seu Capital de Giro
O modelo financeiro histórico do empresariado brasileiro permitia faturar o cliente, receber 100% do valor bruto da nota fiscal e utilizar a parcela correspondente aos impostos como fluxo de caixa operacional (“imposto estocado” ou float tributário) durante 30 a 45 dias, até a data de vencimento das guias de recolhimento.
Essa dinâmica financeira de caixa será extinta com a implementação do Split Payment (Pagamento Repartido).
Sob essa infraestrutura regulada pelo Banco Central e operada em tempo real pelas instituições financeiras, no exato momento em que o cliente efetuar o pagamento da fatura (seja via PIX, boleto bancário ou transferência), o sistema bancário segregará automaticamente a parcela devida ao IBS e à CBS. O montante do imposto será direcionado imediatamente aos cofres públicos, e apenas a receita líquida entrará na conta corrente da empresa de segurança.
Para mitigar esse choque de liquidez, os executivos devem adotar duas manobras financeiras imediatas:
A eliminação repentina do float causará um estrangulamento súbito na liquidez de empresas despreparadas. Se a operação mantiver compromissos mensais assumidos com base no faturamento bruto histórico, enfrentará uma crise de capital de giro no primeiro mês de vigência do sistema.
Formação de Reserva de Liquidez: Construir um colchão de capital de giro dedicado equivalente a 5% a 10% do faturamento bruto mensal antes do quarto trimestre de 2026.
Reestruturação de Prazos de Suprimentos: Renegociar contratualmente os prazos de pagamento junto aos fornecedores de equipamentos e insumos, alinhando as contas a pagar à nova realidade de entrada líquida de caixa.
Diretriz para o CEO: Elimine a dependência do caixa de impostos no seu planejamento financeiro. A partir da virada do Split Payment, o dinheiro do imposto não passará mais pelo seu saldo bancário nem por um único segundo.
5. Ponto 4: Autofiscalização e Penalidades — Quando Seu Próprio Cliente Vira Seu Auditor Fiscal
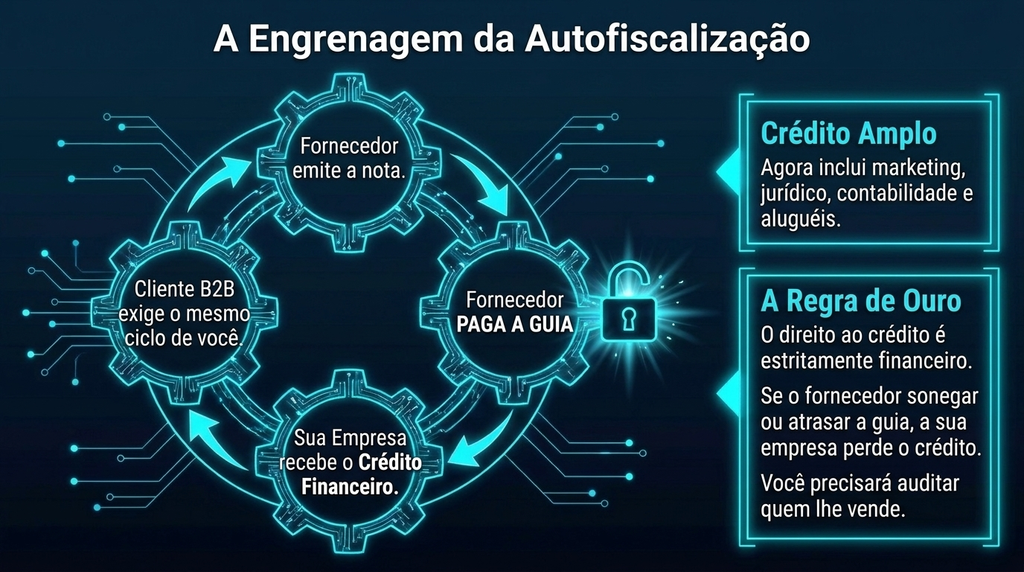
A fiscalização tributária no Brasil sofrerá uma mutação profunda. O Estado deixará de depender primordialmente da fiscalização direta de auditores e passará o bastão para a própria cadeia econômica, impulsionado pelo conceito de Crédito Financeiro.
Pelas novas regras fiscais, um tomador de serviços B2B só poderá se creditar do imposto destacado na fatura se o prestador de serviço tiver efetivamente recolhido a guia do tributo.
Isso estabelece um mecanismo automático de autofiscalização mercantil:
Grandes corporações e clientes B2B implementarão auditorias em tempo real sobre a adimplência fiscal de seus fornecedores de segurança.
Se a sua empresa atrasar o pagamento da guia ou apresentar inconsistências fiscais, o seu cliente perderá o direito ao crédito tributário daquele mês. O resultado será o rompimento sumário do contrato de prestação de serviços, retenção de pagamentos e potenciais demandas judiciais por perdas e danos.
Paralelamente, os processos operacionais de faturamento sofrerão sanções severas. Com base na PLP 108 (Art. 341), o cancelamento extemporâneo de notas fiscais emitidas incorretamente acarretará multas pesadíssimas — podendo atingir até 66% do valor da nota fiscal ou 33% do valor do tributo destacado.
As empresas de segurança deverão abolir definitivamente a prática de “cancelar notas para ajuste operacional”. Em substituição ao cancelamento, a gestão fiscal exigirá o uso estrito de Notas de Correção (Débito e Crédito) ou Notas de Devolução, sob pena de sanções que podem comprometer a margem de meses de operação.
+-----------------------------------------------------------------------+
|                       ALERTA DE COMPLIANCE FISCAL                     |
|                                                                       |
|  Prática Antiga: Cancelar notas fiscais para correção de faturamento. |
|  Risco 2027: Multas de até 66% do valor da nota (PLP 108/art. 341).   |
|  Exigência Atual: Emissão rigorosa de Notas de Correção (Débito/      |
|  Crédito) ou Notas de Devolução.                                      |
+-----------------------------------------------------------------------+
Diretriz para o CEO: Blinde a certidão negativa e a pontualidade fiscal da sua empresa. Atrasar impostos em 2027 não significará apenas pagar juros à Receita, mas sim ter sua nota rejeitada pelo cliente e ser sumariamente banido da carteira de fornecedores corporativos.
6. Ponto 5: O Setor Sem Desconto e a Necessidade Vital de Sistemas Especializados (ERP)
Ao contrário de outros setores da economia que obtiveram regimes favorecidos, o setor de segurança eletrônica teve vetada a proposta de redução de 60% na alíquota de referência. Consequentemente, as empresas do segmento recolherão a alíquota integral do IVA Dual.
É fundamental esclarecer a evolução das alíquotas propostas: enquanto o valor de 9,21% representava a estimativa legislativa inicial para a CBS (com as exceções aprovadas pelo Congresso), a proposta atualizada aprovada pelo plenário do TCU (Tribunal de Contas da União) fixa a alíquota de referência da CBS em 11,3% para 2027. Somando o IBS estadual/municipal, o IVA Dual total projetado para o setor ficará entre 27,97% e 28%.
A adaptação tecnológica para suportar essa complexidade exige o cumprimento rigoroso da linha do tempo operacional:
Agosto a Outubro de 2026 (Ambiente de Testes): Período obrigatório de homologação dos sistemas nos ambientes de teste das prefeituras e da Receita Federal. As notas fiscais deverão obrigatoriamente validar os novos campos estruturais: IBS, CBS, cClassTrib (Classificação Tributária da Reforma), NBS (Nomenclatura Brasileira de Serviços) e CTS (Código de Situação Tributária).
1º de Janeiro de 2027 (Bloqueio Operacional): Entrada em vigor sem tolerância. Sistemas ERP não preparados sofrerão rejeição imediata das notas fiscais de serviço (NFS-e), paralisação do faturamento recorrente e impossibilidade de cobrança de contratos.
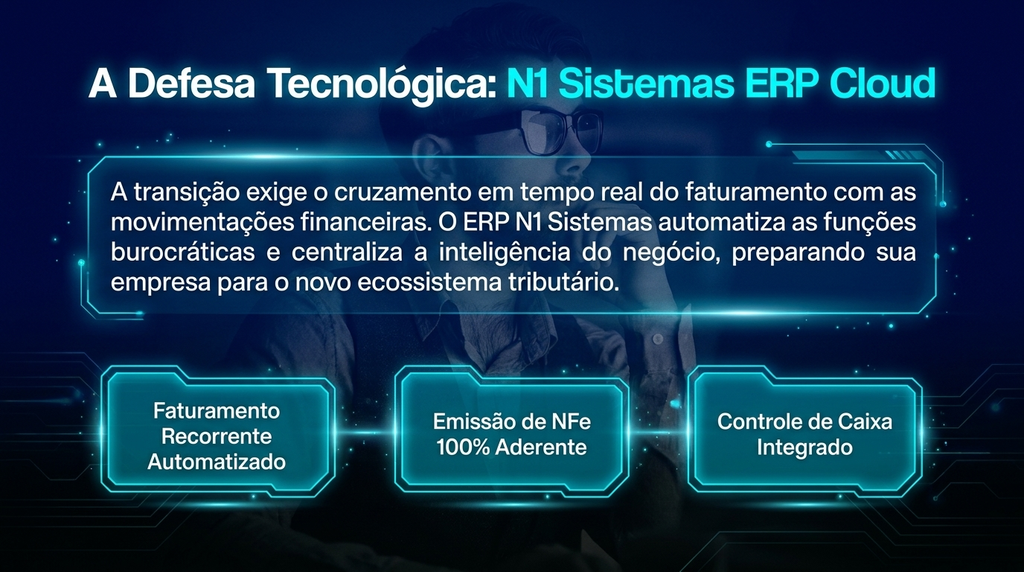
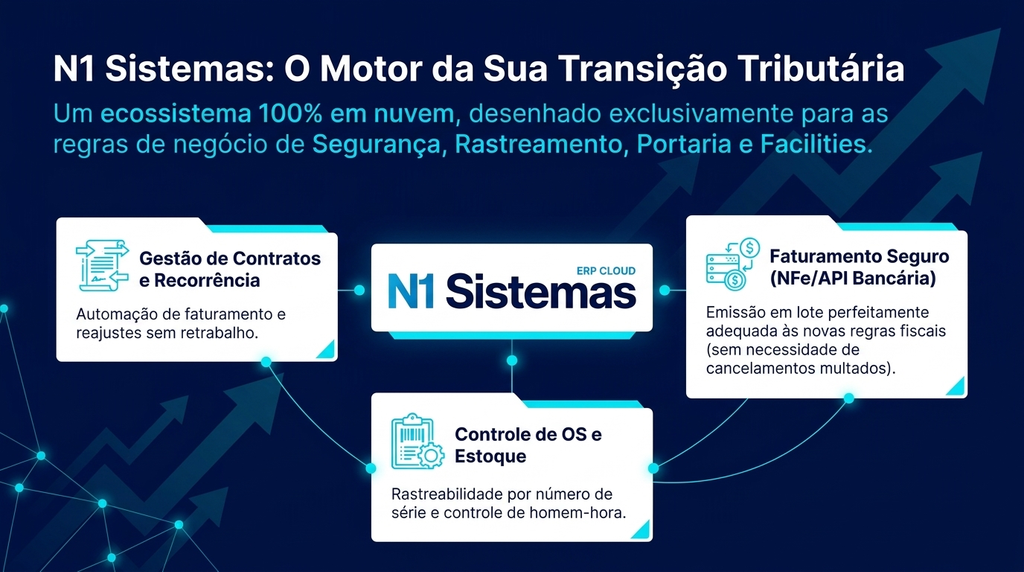
Nesse cenário, o uso de softwares de gestão genéricos torna-se inviável. Uma operação de serviços recorrentes exige uma plataforma de ERP altamente especializada — como o N1 Sistemas —, desenvolvida para atender nativamente os quatro grandes sub-setores do mercado: Segurança Eletrônica, Rastreamento Veicular, Portaria Remota e Facilities.
┌────────────────────────────────────────────────────────────────────────┐
│                   ECOSSISTEMA ERP ESPECIALISTA (N1 SISTEMAS)           │
├──────────────────────┬──────────────────────┬──────────────────────────┤
│ Segurança Eletrônica │ Rastreamento         │ Portaria Remota &        │
│ & Monitoramento      │ Veicular             │ Facilities               │
├──────────────────────┴──────────────────────┴──────────────────────────┤
│ • N1 Ronda de Custos / Perímetro Orçamentário (Margem por Contrato)    │
│ • Integração Nativa via API: Sigma, Zins, Moni, Íris, Ubisafe          │
│ • Controle de Ativos: Número de Série, Comodato e Mala Técnica         │
│ • Faturamento Recorrente Automatizado em Lote + Pró-Rata Automático    │
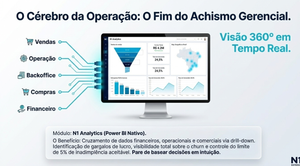
│ • N1 Analytics & Power BI: MRR, Churn, LTV, Ticket Médio e DRE         │
└────────────────────────────────────────────────────────────────────────┘
A plataforma N1 Sistemas oferece soluções essenciais para o novo cenário fiscal:
Novo DRE Gerencial + Dimensões Financeiras: Quem está vigiando a lucratividade dos seus contratos? Módulo proprietário projetado para monitorar em tempo real a saúde financeira, a variação de insumos e a margem de contribuição contrato por contrato, impedindo que a alta de impostos corroa o lucro líquido. SAIBA MAIS
Integração API com Receptores de Monitoramento: Conexão nativa com as principais plataformas do mercado (Sigma, Zins, Moni, Íris e Ubisafe), eliminando a digitação manual e unificando o disparo de eventos operacionais com o faturamento financeiro. SAIBA MAIS
Rastreabilidade Patrimonial e Recorrência: Controle rigoroso de equipamentos em comodato por número de série, mala técnica de instaladores, apuração automática de pró-rata em ativições/cancelamentos e emissão em lote de NFS-e adaptada aos leiautes heterogêneos das prefeituras brasileiras. SAIBA MAIS
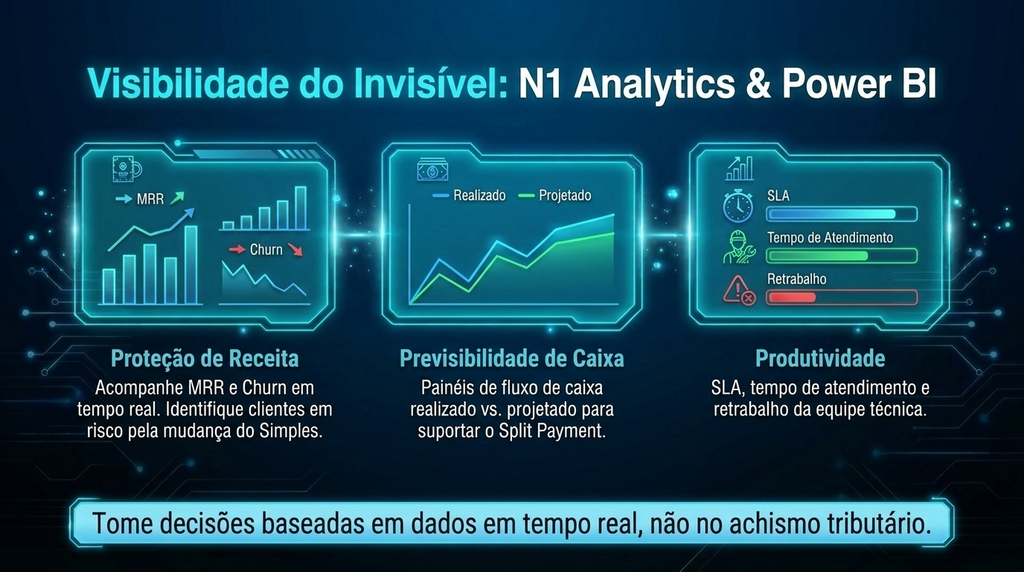
Inteligência de Negócio (N1 Analytics & Power BI): Visão executiva em tempo real de métricas cruciais de receita recorrente (MRR, Churn, LTV, inadimplência por faixa de vencimento) e DRE Gerencial detalhado por centro de custos. SAIBA MAIS
Diretriz para o CEO: Não tente adaptar um ERP genérico com “gambiarras” de desenvolvimento às vésperas de 2027. Garanta a migração para uma plataforma especialista que já possua os campos da reforma homologados e módulos de proteção de margem integrados à sua operação.
7. Conclusão: A Maratona Até 2033 e a Pergunta de Um Milhão de Reais
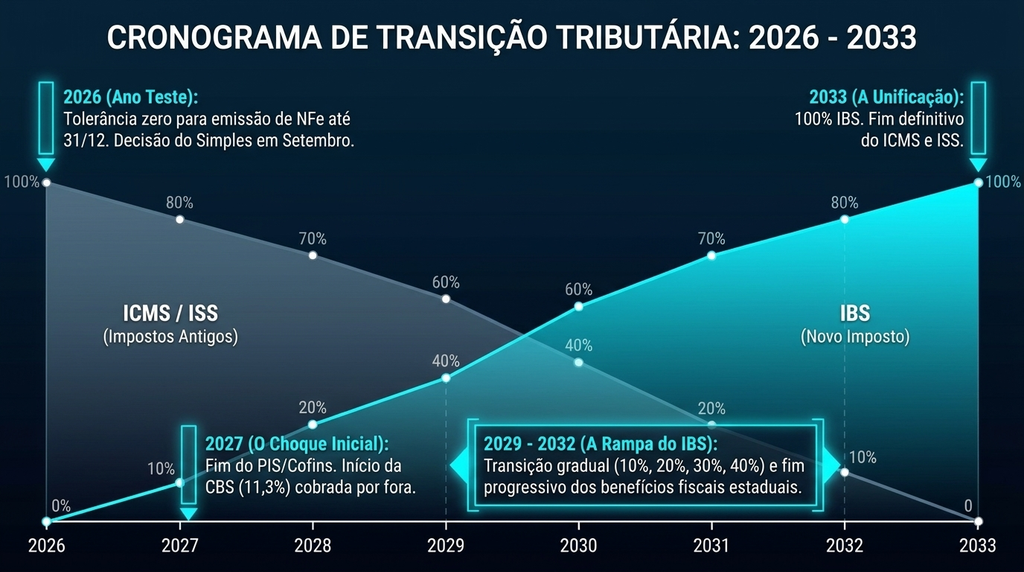
A transição para o novo modelo fiscal brasileiro não ocorrerá em um evento único, mas sim por meio de uma maratona estruturada até 2033:
Para atravessar esse ciclo mantendo a lucratividade, o empresário deve rejeitar o “Jeito Errado” — que consiste em simplesmente empilhar as novas alíquotas sobre os preços antigos — e adotar rigorosamente o “Jeito Certo”: expurgar a carga tributária antiga da base de cálculo, reconstruir os custos operacionais a partir do valor líquido e precificar “por fora”, alinhando a estratégia comercial ao valor dos créditos repassados ao cliente B2B.
Diante da maior transformação econômica e financeira dos últimos 60 anos, resta uma única reflexão estratégica para a sua diretoria:
Sua empresa de segurança está pronta para a virada de 2027, ou você continuará tratando a maior transformação econômica dos últimos 60 anos apenas como uma mudança na guia do seu contador?
Jacson Ozorio
Pronto para operar com controle total? Recomendamos o nosso Diagnóstico ERP ou uma Demonstração Personalizada com nossos especialistas para aplicar esses pilares estratégicos na realidade da sua operação.
Diretor de Negócios da N1 Sistemas. Trabalha com desenvolvimento de soluções de inovação comercial há mais de 15 anos. é Life Coach, empresário e especialista em expansão de franquias e entusiasta em produtos digitais! Tem experiência com gestão de times de desenvolvimento, planejamento de projetos e liderança.
Quer receber mais conteúdos brilhantes como esse de graça?
Inscreva-se para receber nossos conteúdos por e-mail e participe da comunidade N1 Sistemas!
A N1 Sistemas precisa das informações de contato que você nos fornece para comunicar informações sobre produtos e serviços. Você pode deixar de receber essas comunicações quando quiser. Para obter mais informações, confira nossa Política de privacidade.
Régua de Cobrança Automatizada
Reduza a Inadimplência
Régua de Cobrança Automatizada
SIMPLIFIQUE seu processo de cobranças de ponta a ponta!
Reduza a Inadimplência
Calote não existe no nosso dicionário.
Automatize o envio de lembretes de pagamento, antes e depois do vencimento.
Escolha como quer notificar seus clientes:
Envie notificações automáticas antes e depois de vencimento Você escolhe os canais WhatsApp ou E-mail Enviar as mensagens de forma manual aumenta os riscos de erros e falhas, além de demandar tempo e dedicação à tarefa. Por isso, faça o envio de forma automática com a plataforma do #N1seg_ERP_Cloud para gerenciar as cobranças e reduzir a inadimplência.
Agora que você já sabe como cobrar cliente por mensagem automática, veja se a solução de cobrança pelo WhatsApp pode ser aplicada no seu negócio fale comigo agora mesmo CLICANDO AQUI!
E-book Gratuito!
Preencha com os seus dados abaixo e baixe nosso ebook gratuito!
Este site usa cookies para garantir que você tenha a melhor experiência.